北海跨境电商综试区政策
发布时间:2026-11-03 15:18:31
无票免税。对在综试区注册,并在线上综合服务平台登记出口信息的企业,货物通过综试区所在地海关办理电子商务出口申报,出口货物不属于财政部和税务总局明确取消出口退(免)税的货物,对未取得有效进货凭证的,试行增值税、消费税免税政策。
企业所得税按4%核定征收。对综试区内适用“无票免税”政策的跨境电商企业,符合相关条件的,采用应税所得率方式核定征收,应税所得率统一按照4%确定。
出口退(免)税。电子商务出口企业出口货物(财政部、国家税务总局明确不予出口退(免)税或免税的货物除外),同时符合相关条件的,适用增值税、消费税退(免)税政策。
出口海外仓“离境即退税”。采用9810模式出口的货物,在货物报关离境后,即可申报办理出口退(免)税,实行“离境预退税+销售再核算”两阶段模式。
零售进口限额内零关税。对跨境电商零售进口清单内商品,在单次交易限值(5000元)和年度交易限值(2.6万元)内免征关税。
零售进口增值税和消费税优惠。对跨境电商零售进口清单内商品,在单次交易限值(5000元)和年度交易限值(2.6万元)内,进口环节增值税和消费税按法定应纳税额的70%征收(即7折优惠)。
促进跨境电商产业发展项目资金政策(摘选)
1.跨境电商海外仓、边境仓、集货仓建设和运营
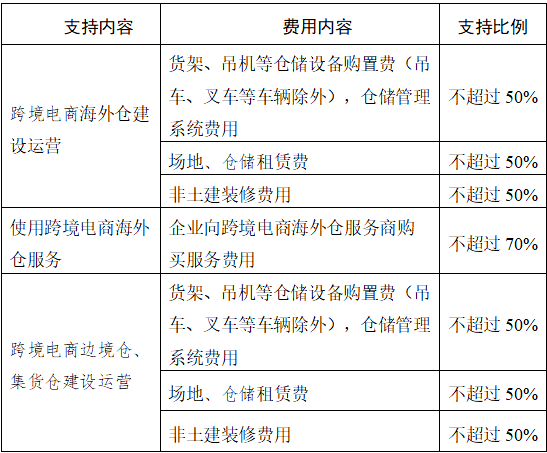
2.公共清关中心、配套智慧物流设施建设
支持跨境电商公共清关中心建设、配套智慧仓储物流设施建设,支持比例最高不超过50%。
3.平台建设、升级、运维
支持系统开发建设、升级及运行维护费,支持比例最高不超过50%。企业建设行业垂直类跨境电商平台或独立站,支持比例最高不超过50%。
4.跨境电商运营
支持跨境电商运营企业分拣、货架等仓储设施建设、设备购置费;跨境电商运营企业提供公共数据申报系统平台使用费用;跨境电商公共申报系统数据库更新维护,跨境电商企业接入公共申报系统接入费用;跨境电商运营企业提供场地设备运维。跨境电商企业平台软件开发及维护费;平台媒体投放费、线下推广宣传费等,支持比例最高不超过50%。
入驻跨境电商平台企业业务申报、仓储费,支持比例最高不超过50%。
线上店铺、账号基础搭建;代运营服务;代播服务等,支持比例均最高不超过70%。
5.跨境电商基地建设
跨境电商产业园、孵化基地、直播基地、实训基地、边境仓、集货仓建设运营费,其中:非土建装修费、设备购置费,支持比例最高不超过50%;场地、仓储租赁费,支持比例最高不超过50%。
6.跨境电商综合服务基地运营
跨境电商企业孵化基地场地租金,支持比例最高不超过50%。
跨境电商综合服务基地公共商品展示中心(展示区域)特装(装修)、货架等费用,支持比例最高不超过50%。
7.跨境电商企业物流
运输产品发生的水路、公路、铁路物流费用。不含空运、海运费,支持比例最高不超过50%。
